正确应用转让定价对于与关联方进行交易的企业至关重要,因为它直接影响企业的竞争力和税务合规性。在墨西哥,如果转让定价研究不当,可能会导致墨西哥税务管理部门(SAT)处以严厉的罚款和税务调整。本文将帮助您识别转让定价管理中最常见的错误,并了解如何预防这些错误,从而保护您的企业免受税务后果的影响。
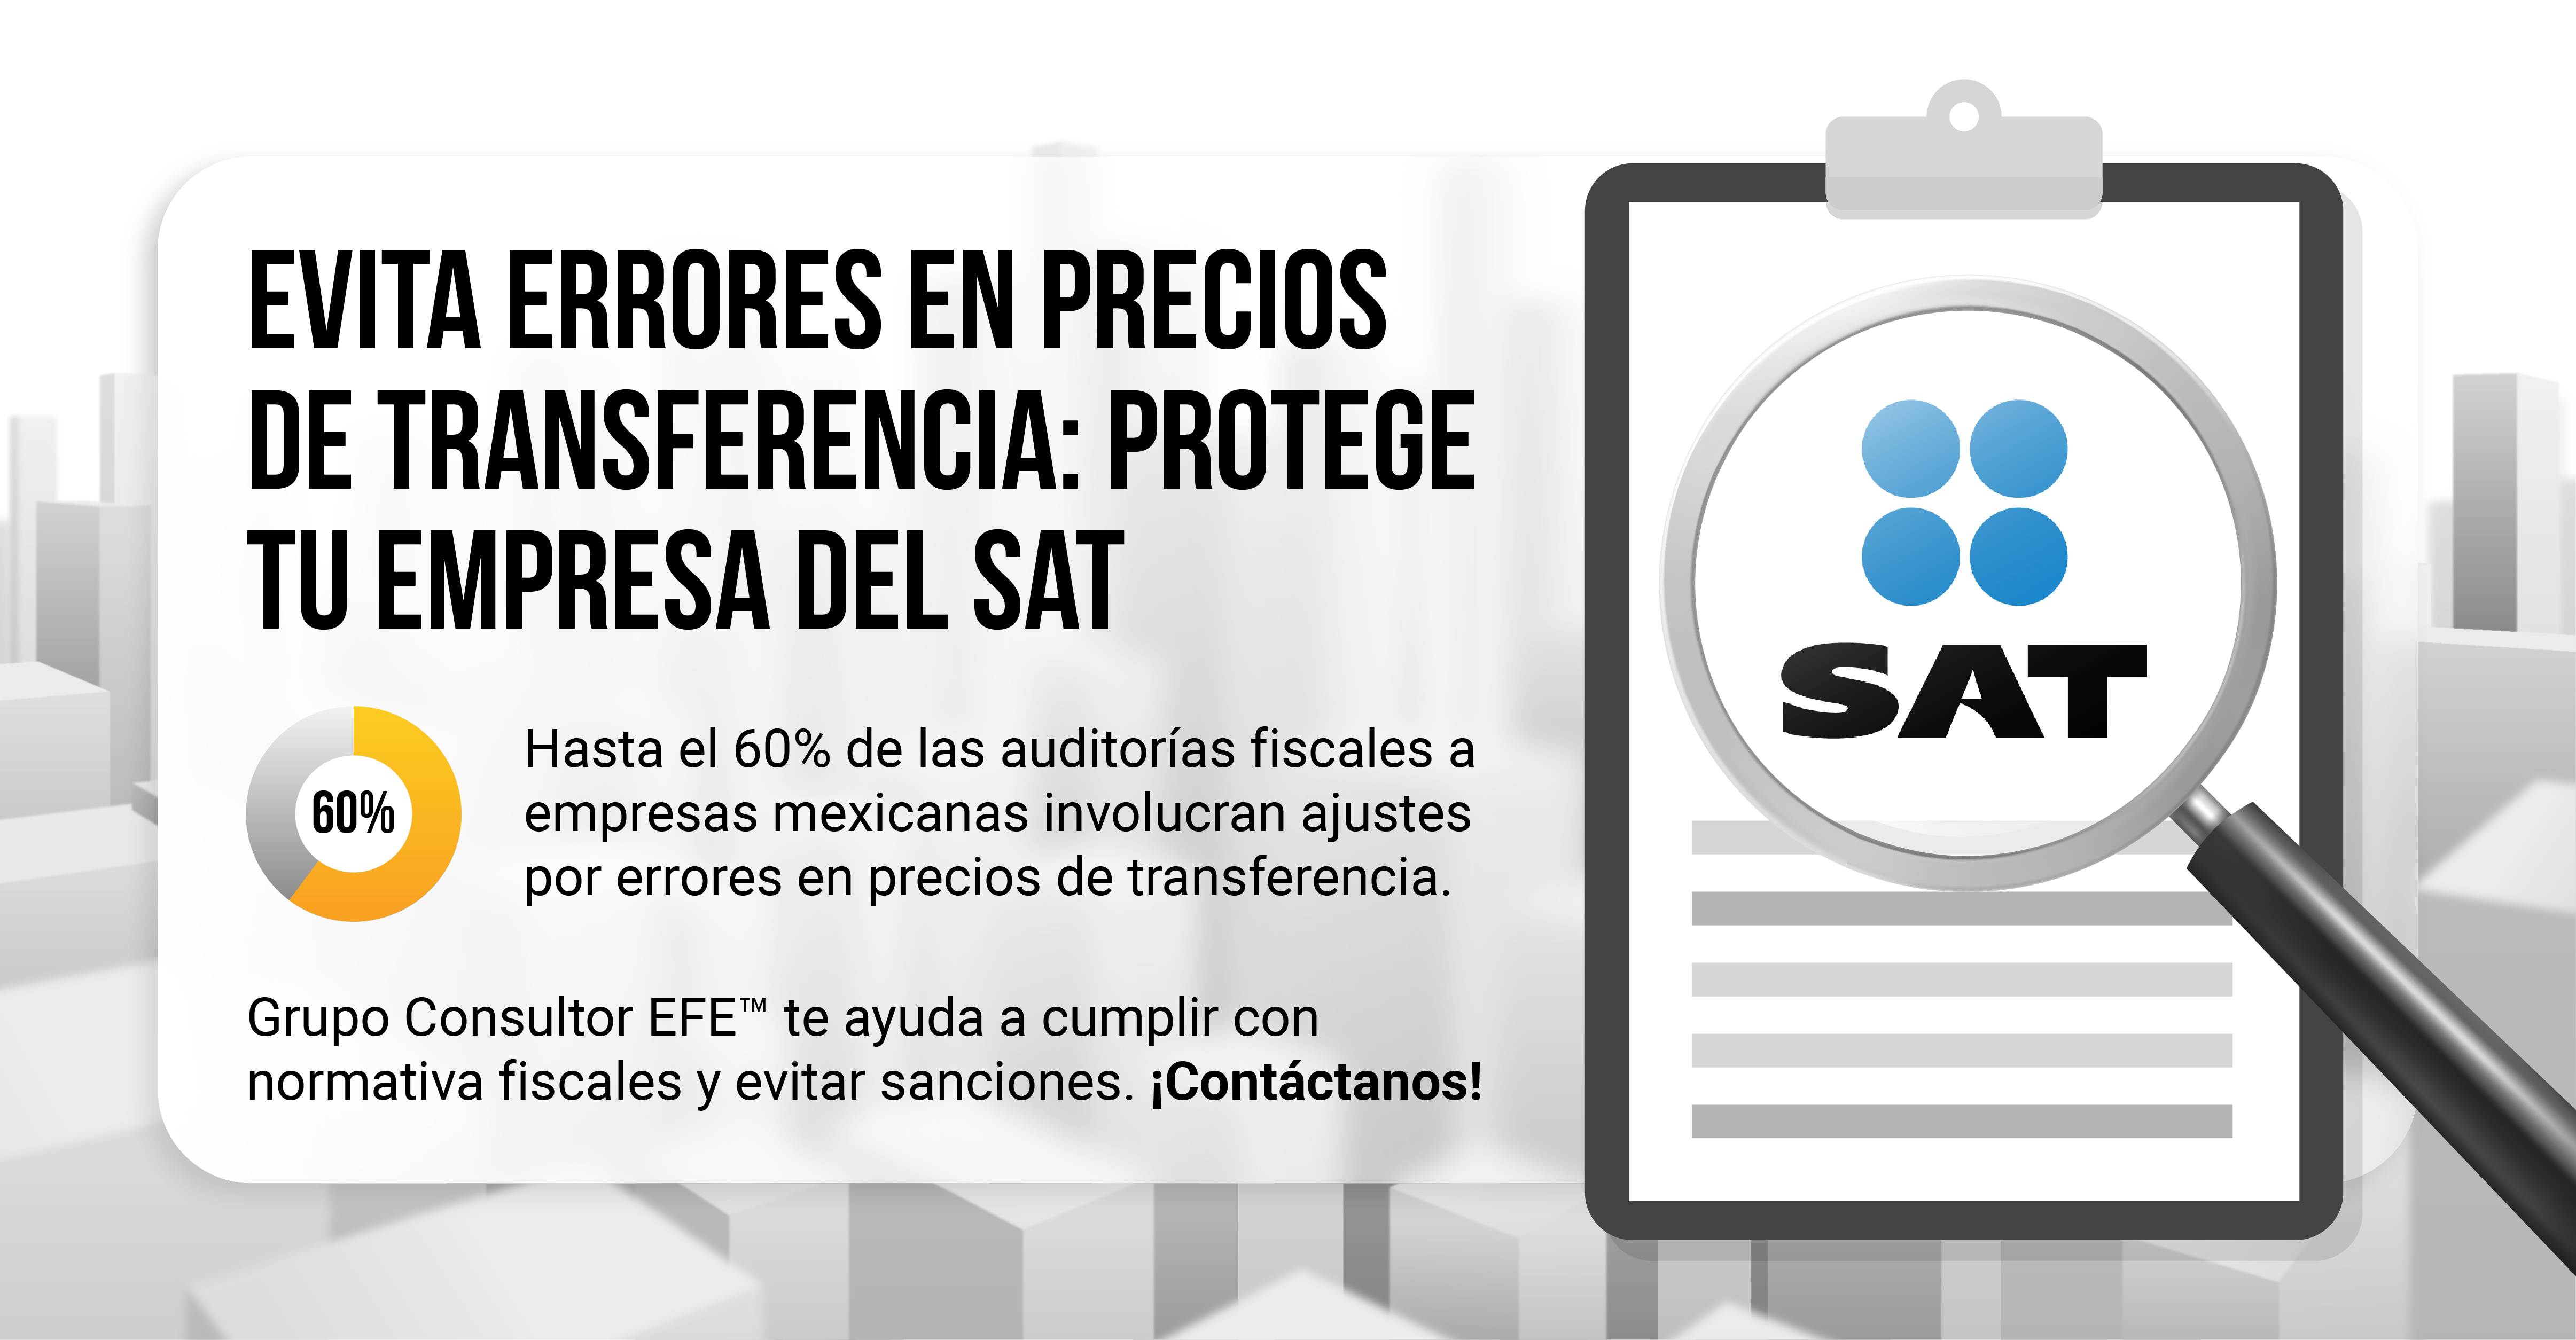
在墨西哥,凡是 与关联方进行交易且收入超过规定门槛的企业 均有义务提交 转让定价研究报告。SAT 要求这些交易必须有据可查,且交易价格需反映市场价值。
若未进行转让定价研究,SAT 可能会进行税务调整,包括审查和 修改收入或扣除额。此外,违规行为还可能 导致制裁和罚款 ,从而影响企业的财务稳定性。
对于未提交关联方交易信息申报表的企业,SAT 将处以罚款,该申报表以转让定价研究为基础。未提交此附件的罚款金额在 99,590 至 199,190 墨西哥比索之间,具体依据为 《联邦税法》(CFF)第 81 条第 XVII 款此外,税务调整以及不符合市场原则的定价可能会显著增加税务负担。
一个常见的错误是在转让定价研究中使用了不恰当的估值方法。确定关联交易价值的方法有多种,其适用性取决于交易类型:
通过本专业指南了解有关 转让定价方法的所有信息 ,为您的业务做出更明智的决策。
选择错误的方法可能会导致转让定价研究失效,因为它无法准确反映市场状况,从而可能导致税务机关(SAT)的税务调整和处罚。
合适的方法取决于交易类型、可比数据的可用性以及企业所属行业等因素。咨询转让定价专家至关重要,以确保研究符合税务法规并采用适当的方法。
墨西哥税务局(SAT)要求提供 详细的证明文件 ,以说明与 关联方之间的业务往来。这些文件必须包含相关方的职能分析、界定交易条件的合同,以及一份 基准分析 ,用于将交易与同类企业的数据进行对比。
的重要性:职能分析旨在识别交易中各方的职能、风险和资产,这是确定 定价合理性的关键。缺乏适当的 基准分析 或正式合同可能会导致研究结果前后矛盾,并引发税务合规问题。
税务局发现的最常见错误之一是 缺乏充分的证明文件 来支持关联方之间的交易。企业必须确保包含所有必要数据,并为定价决策提供充分依据。
DIM 附录 9、 主文档 以及 本地文档 对于遵守 转让定价税务法规 至关重要。
DIM 附录 9 必须包含有关 关联方交易 以及所采用的 估值方法 的详细信息。
一个常见的错误是遗漏 DIM 附录 9 中要求的信息,例如所使用的估值方法或已进行的金融交易。这可能会导致 税务调整 以及 罚款 来自墨西哥税务局(SAT)的罚款。
墨西哥税务局(SAT)会对遗漏或逾期提交信息申报表的行为处以罚款。未提交或逾期提交DIM附件9(Anexo 9 DIM)的处罚金额可能在 86,050 至 172,500 比索之间,具体取决于违规情况。
国别报告(CbCR) 是跨国企业的一项国际义务,适用于 在多个国家开展业务的企业。该报告每年提交一次,反映了企业在每个业务所在国的收入、税收和经营活动的分布情况。
主体文档包含有关跨国企业公司结构和转让定价政策的详细信息。遗漏该文件可能导致税务调整及 严重的国际制裁。
未能履行 BEPS 可能会对母公司及其子公司造成影响,从而引发税务和声誉方面的问题。
避免转让定价错误对于确保符合税务法规并规避墨西哥税务局(SAT)的处罚至关重要。进行规范的转让定价研究、选择正确的方法、保持完整的文档记录并履行国际义务,是保护企业免受税务风险的关键举措。
如果您在编制转让定价研究报告或确保符合税务法规方面需要帮助, Grupo Consultor EFE 是您值得信赖的合作伙伴。请联系我们,获取贵公司所需的专业咨询服务!