2024年,随着墨西哥城、蒂华纳和蒙特雷等核心城市的商业活动日益活跃,税务机关的监管力度也在不断加强,税务审计报告(dictamen fiscal)的重要性愈发凸显。本文将为您清晰、准确地解析这一要求的内涵、适用对象、申报流程,以及它在运营和战略层面所带来的优势。
如果您希望为应对来年的税务挑战做好准备,本文将为您提供成功处理税务审计报告的关键指南。
这是一份由在 墨西哥税务管理署 (SAT)注册的公共会计师 (CPR) 出具的报告。该文件旨在证明企业的财务报表准确反映了其税务状况。作为一种审计机制,它确保了企业在履行纳税义务时的透明度与准确性。
根据 SAT 的规定,税务审计报告不仅是正确申报纳税的证明,也是税务机关与纳税人之间沟通的桥梁。如需了解更多关于税务审计报告的提交与查询信息,您可以 访问 SAT 官方网站。
税务审计报告主要实现以下几个核心目标:
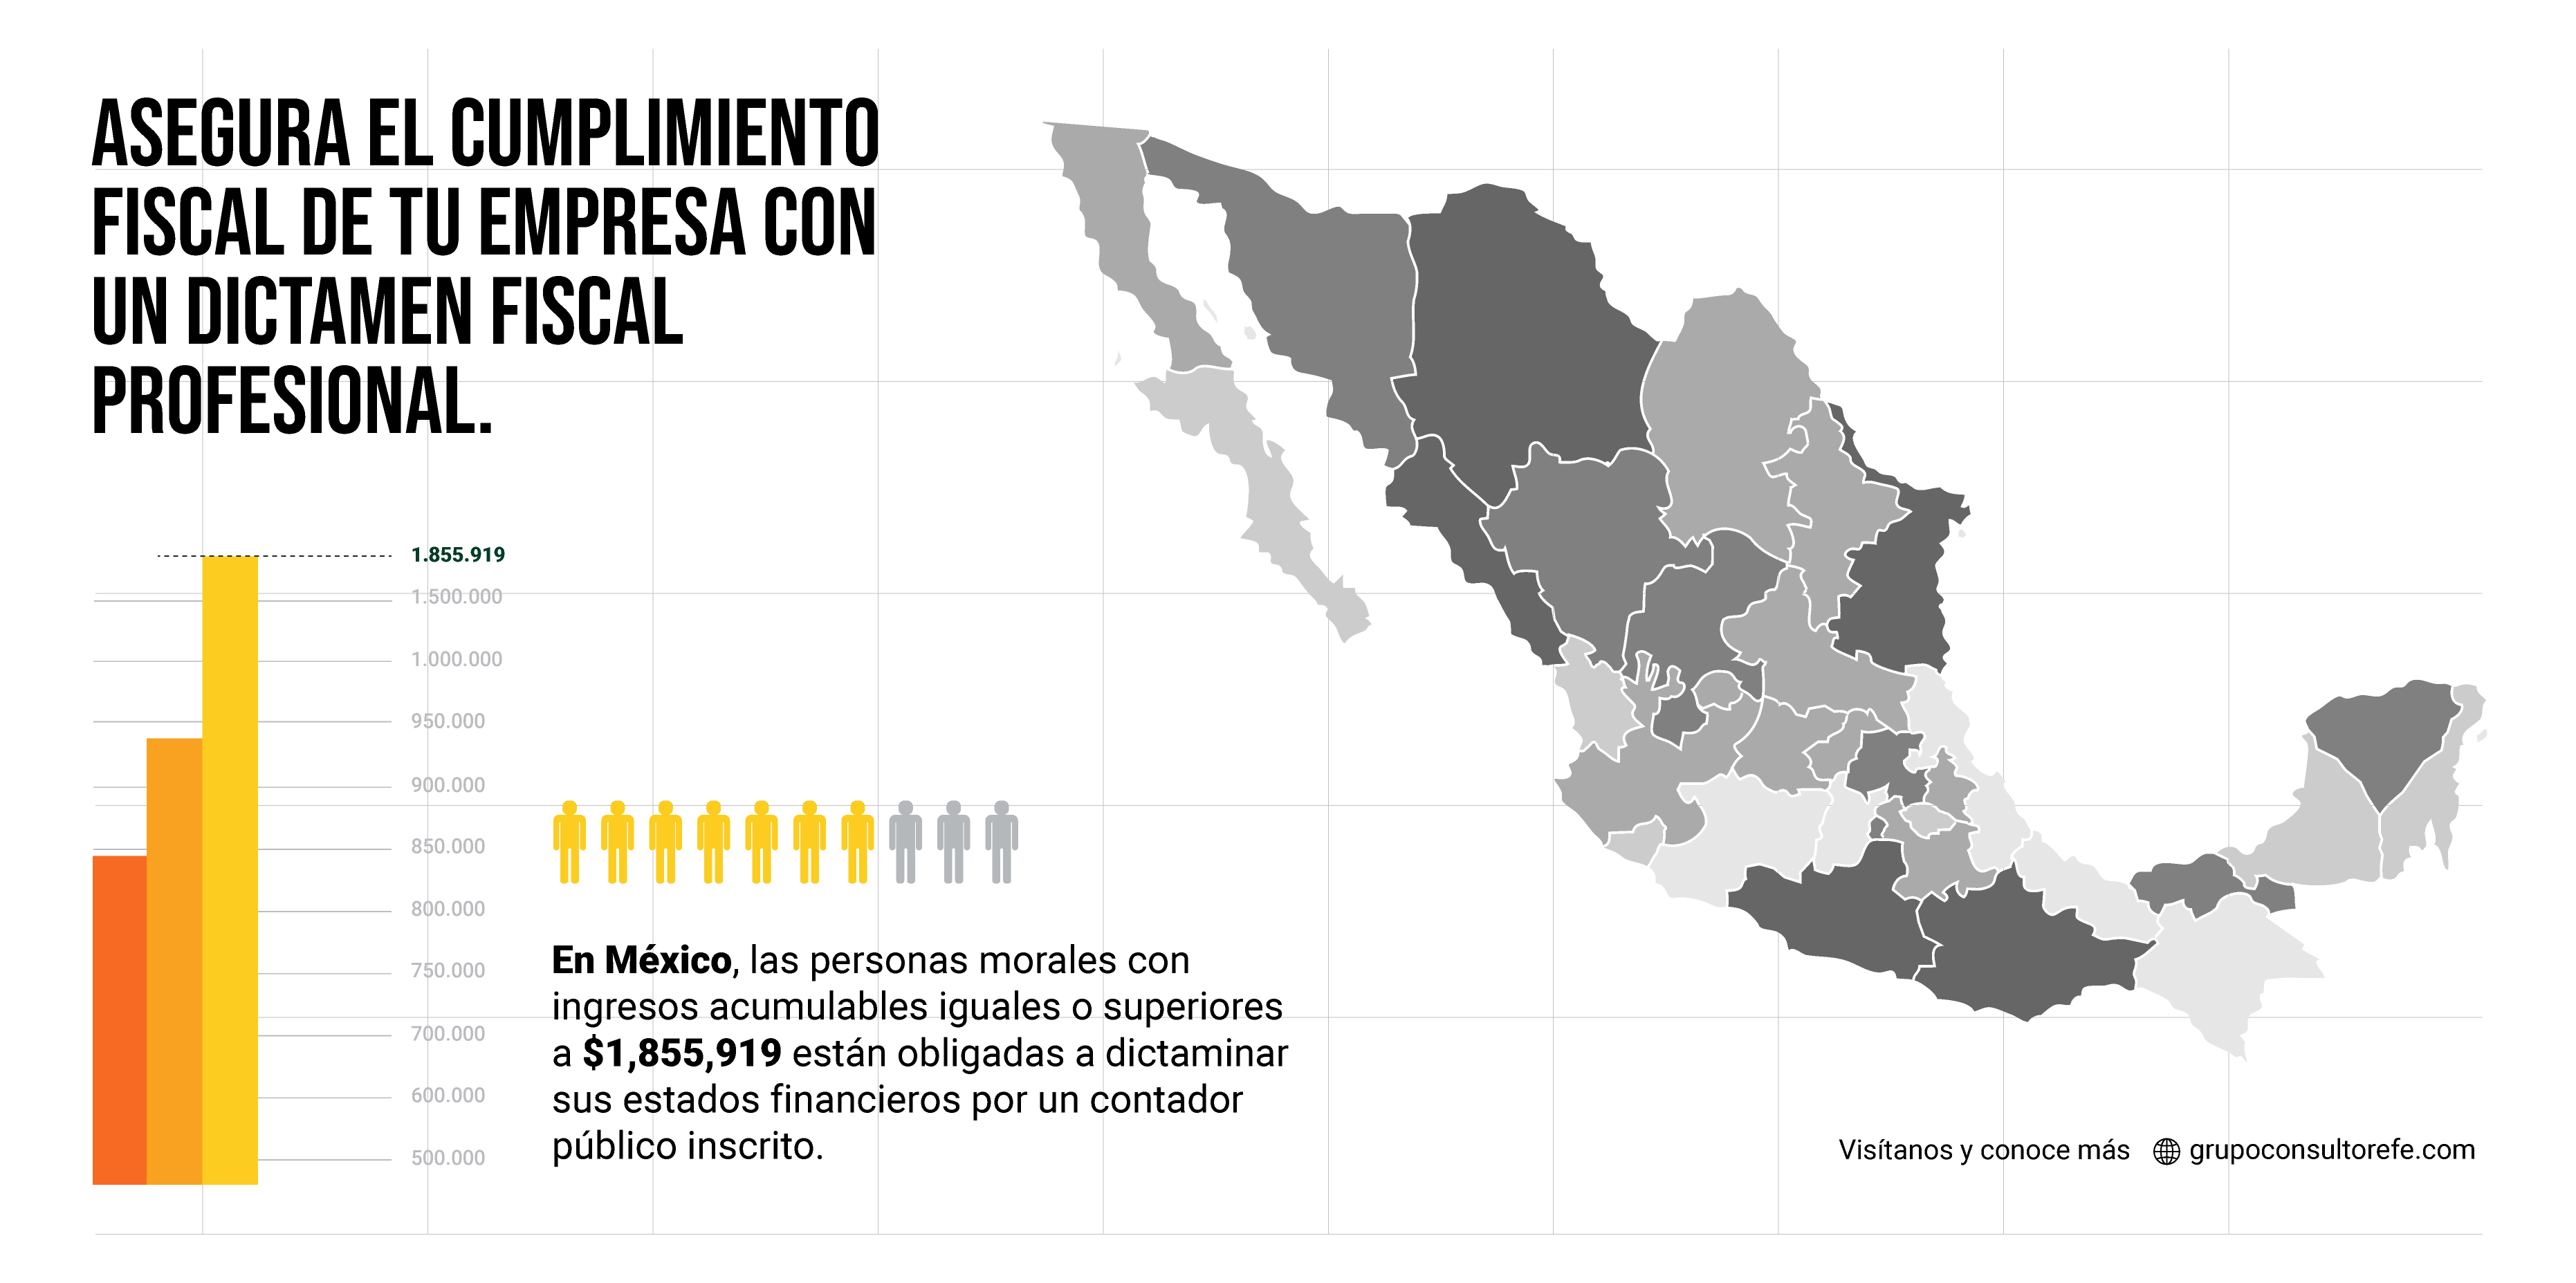
《所得税法》(LISR) 规定特定纳税人必须提交税务审计报告。然而,这些金额可能会根据 税务管理服务局 (SAT) 的年度更新而有所变动,这是由于 计量与更新单位 (UMA)的调整所致:
此外,政府实体和信托机构在特定情况下也必须履行此项义务。如需了解更多相关信息,请查阅我们的 墨西哥税务审计完整指南。
中小型企业(PyMEs)以及在北部边境地区(特别是蒂华纳和蒙特雷)开展业务的纳税人,通常也会选择进行这项审计作为预防措施。另一方面,尽管法律并未强制要求,但选择提交税务审计报告仍是一项明智的策略。其主要益处包括:
税务审计报告必须通过 电子税务审计报告提交系统(SIPRED)进行提交,这是由税务局(SAT)开发的平台。该系统实现了流程数字化,使注册会计师能够高效、安全地上传所需的税务信息。
一般步骤包括:
税务局(SAT)规定了提交税务审计报告的具体日期,该日期会根据财年有所不同。通常,提交工作必须在 财年结束后的次年7月15日前完成。
例如,对于2023财年,税务审计报告必须最晚在 2024年7月15日之前提交。然而,密切关注可能出现的延期或截止日期变更至关重要。
通过 SIPRED 准备税务审计报告需要严谨的方法。关键步骤包括:
收集财务信息:确保所有会计记录均已更新并完成核对。
聘请注册会计师:只有获得授权的注册会计师(CPR)才有资格编制并提交审计报告。
编制工作底稿:这些文件是审计报告中所列信息的支持性材料。
上传强制性附件: SIPRED 要求提供特定附件,例如试算平衡表和年度申报表。
在提交前验证信息:任何错误都可能导致流程延误或引发税务局(SAT)的质询。
税务审计报告具有区别于其他会计报告的独特特征:
强制性:对于特定纳税人而言,提交该报告是必须履行的义务。
技术专业性:需要使用 SIPRED 等数字工具,并符合墨西哥财务报告准则(NIF)。
独立审查:由公正的第三方编制,确保了文件的客观性。
税务导向:涵盖联邦和地方税收。
进行税务审计能带来即时和长期的双重益处:
税务审计报告的标准提交期限为会计年度结束后的次年 7 月 15 日。不过,税务机关(SAT)通常会在特定情况下提供延期,因此建议关注其官方网站的最新公告。
在诸如 墨西哥城、 蒂华纳 以及 蒙特雷,在经济活动监管更为严格的地区,不仅要按时完成,更要确保在截止日期前将所有文件准备妥当,这一点至关重要。
税务审计报告诞生于 20 世纪 80 年代,最初是作为监督大中型企业税务合规的工具。随着 2014 年的税制改革,该报告从许多纳税人的强制性要求转变为自愿性选择,旨在简化监管框架的同时不放松税务管控。自那时起,相关立法调整一直致力于在保持这种灵活性与加强重点行业监管之间寻求平衡。
2014 年的改革降低了审计报告的强制性,但对于高收入、拥有大量资产或员工人数众多的企业,该要求依然保留。近年来,当局在墨西哥城、蒂华纳和蒙特雷等经济活动复杂且监管严格的重点地区,积极推动将其作为提升透明度的战略手段。
随着 2017 年 SIPRED 系统的推出,税务审计报告实现了数字化,加快了提交与分析流程。这显著提升了工作效率,但也要求企业在操作数字工具时必须精准,以避免数据上传和验证环节出现错误。如果您想了解更多关于如何以数字化方式提交税务审计报告的信息,我们 推荐您访问墨西哥税务总局(SAT)的官方网站。
财务报表审计是指由 注册会计师 (CPR) 对企业的财务记录进行审查和评估,并就其真实性及是否符合会计准则出具专业意见。此过程旨在向税务机关、投资者及其他利益相关方证明企业财务状况的透明度,从而建立信任。
财务报表审计流程遵循以下步骤:
审计规划:审计师确定工作范围,识别关键领域及潜在风险。
文件审查:分析资产负债表、损益表、现金流量表及其他财务报告。
合规性核查:确保业务运营符合现行税务及会计法规。
出具审计报告:审计师以技术报告的形式发表意见,提交给企业;若是税务审计报告,则需提交给 税务管理署 (SAT)。
审计报告是财务报表分析的结果,旨在就其准确性和可靠性提供专业意见。
无保留意见报告:表明财务报表真实公允地反映了企业的财务状况。
保留意见报告:指出存在细微偏差或改进空间,但未对财务呈现产生重大影响。
否定意见报告:声明财务报表存在严重错误或不符合相关准则。
无法表示意见:当审计师因所提供信息受限或存在利益冲突而无法发表意见时使用。
每种类型的报告都具有重要影响,尤其是在企业与合作伙伴、投资者及税务机关的关系方面。
地方层面的具体规范与细节
与联邦税务审计不同,该文件仅针对地方税收,例如工资税 (ISN)、土地使用权费以及各行政区特定的其他税种。
在 墨西哥城、蒙特雷和蒂华纳,地方税收审计具有以下重要特点:
重点在于工资税 (ISN) 的准确计算与缴纳,这是当地政府的优先税种。由于该税种对财政收入影响重大,税务部门要求企业严格合规。
地方税务稽查不仅涵盖工资税,还包括与商业活动、营业执照及市政许可相关的费用,这些都是该地区工业经济的关键领域。
除工资税外,鉴于其边境城市的性质,审计重点还包括与跨境活动相关的税收以及出口相关的市政费用。
联邦税务审计涵盖国家级税种,例如 所得税 (ISR) 或 增值税 (IVA)。
地方审计则侧重于州或市的特定税种,如工资税 (ISN) 或地方规费。
税务审计报告遵循 联邦税法 (CFF) 以及 墨西哥税务局 (SAT)的相关规定。
地方税收审计报告基于各州或市的法律,例如《墨西哥城税法》或蒙特雷和蒂华纳的具体法规。
联邦税务审计报告使用 SIPRED 作为强制性申报平台。
地方审计报告通常通过各实体自有的系统提交,或直接递交至当地税务征收办公室。
在联邦层面,接受审计的纳税人必须达到收入、资产或员工人数的门槛。
在地方层面,要求根据各实体及经济活动的不同而有很大差异。
税务审计报告是确保履行墨西哥税务义务的重要工具。从其历史演变到向数字化流程(如 SIPRED)的转型,该报告为希望透明运营并规避税务风险的企业提供了技术和战略支持。
在地方层面, 墨西哥城地方税收审计报告、蒙特雷和蒂华纳,因其针对各地区特点量身定制的独特规格而脱颖而出,而 墨西哥税务目的财务报表审计报告 仍然是遵守联邦法规的关键环节。这些要点强调了深入的专业知识和严谨的技术执行对于满足当前税务要求的重要性。
履行税务义务可能充满挑战,但拥有一个战略合作伙伴将大有不同。 LOFTON® 是税务合规领域的专家,业务涵盖从墨西哥财务报表税务审计报告的编制,到墨西哥城及其他关键地区的税务贡献审计报告管理。
不要让您的税务合规问题听天由命。请信赖 LOFTON® 作为您的战略合作伙伴,确保您的运营稳健、透明,并符合现行法规要求。