全球燃料行业 是全球经济运行的关键组成部分。它涵盖了从资源开采到石油衍生品精炼和分销的各个阶段。跨国公司在该领域占据主导地位,这意味着其子公司之间的交易往往跨越不同司法管辖区。正因如此, 转让定价 变得至关重要,以确保业务往来反映公平的市场价格并符合国际税务法规,从而防止子公司间的价格操纵。
对于墨西哥的加油站行业而言, 转让定价 监管至关重要,因为 税收 (例如 汽油 IEPS(生产与服务特别税) )直接影响零售价格。IEPS 税适用于汽油和柴油等产品,因此必须遵循转让定价法规,对子公司内部价格进行精确控制。
行业内的企业必须提交一份转让定价研究报告,以证明其内部交易遵循独立交易原则。该研究在特定情况下是强制性的,必须反映与公开市场相当的价格。人们常问 何时提交转让定价研究报告,在墨西哥,该报告必须与年度纳税申报表一并提交。
例如,在分析 墨西哥汽油价格时,企业必须确保其子公司之间的采购、运输和销售成本与市场价值保持一致,从而避免通过操纵价格来减少税负。 税务机关 利用这一机制来确保 生产与服务特别税 (IEPS) 确保其得到正确应用,防止企业将利润转移至税负较低的司法管辖区。
因此,理解并正确应用 转让定价 对于遵守税务法规至关重要,特别是在燃料等受到当局严格监管和监控的行业中。
正如前文所述, 燃料行业 涵盖了石油产品的勘探、生产、炼制和分销等活动。在该行业运营的跨国公司在全球各子公司之间进行大量交易,这可能引发有关这些交易定价准确性的问题。 转让定价旨在确保 关联方之间的交易按市场价格进行,防止企业将利润转移至税率较低的司法管辖区。如需深入了解转让定价的应用方法和最佳实践,请参阅 这篇专业文章。
转让定价的重要性在于其能够确保 税务透明度并保护当地经济 免受潜在的税收损失。通过正确应用这一机制,税务机关可以核实内部交易是否反映了公平的市场价值,从而使各国能够从企业活动中获得应有的税收收入。在燃料行业,这一过程尤为关键,因为相关业务通常受到严格监管和国际审查。
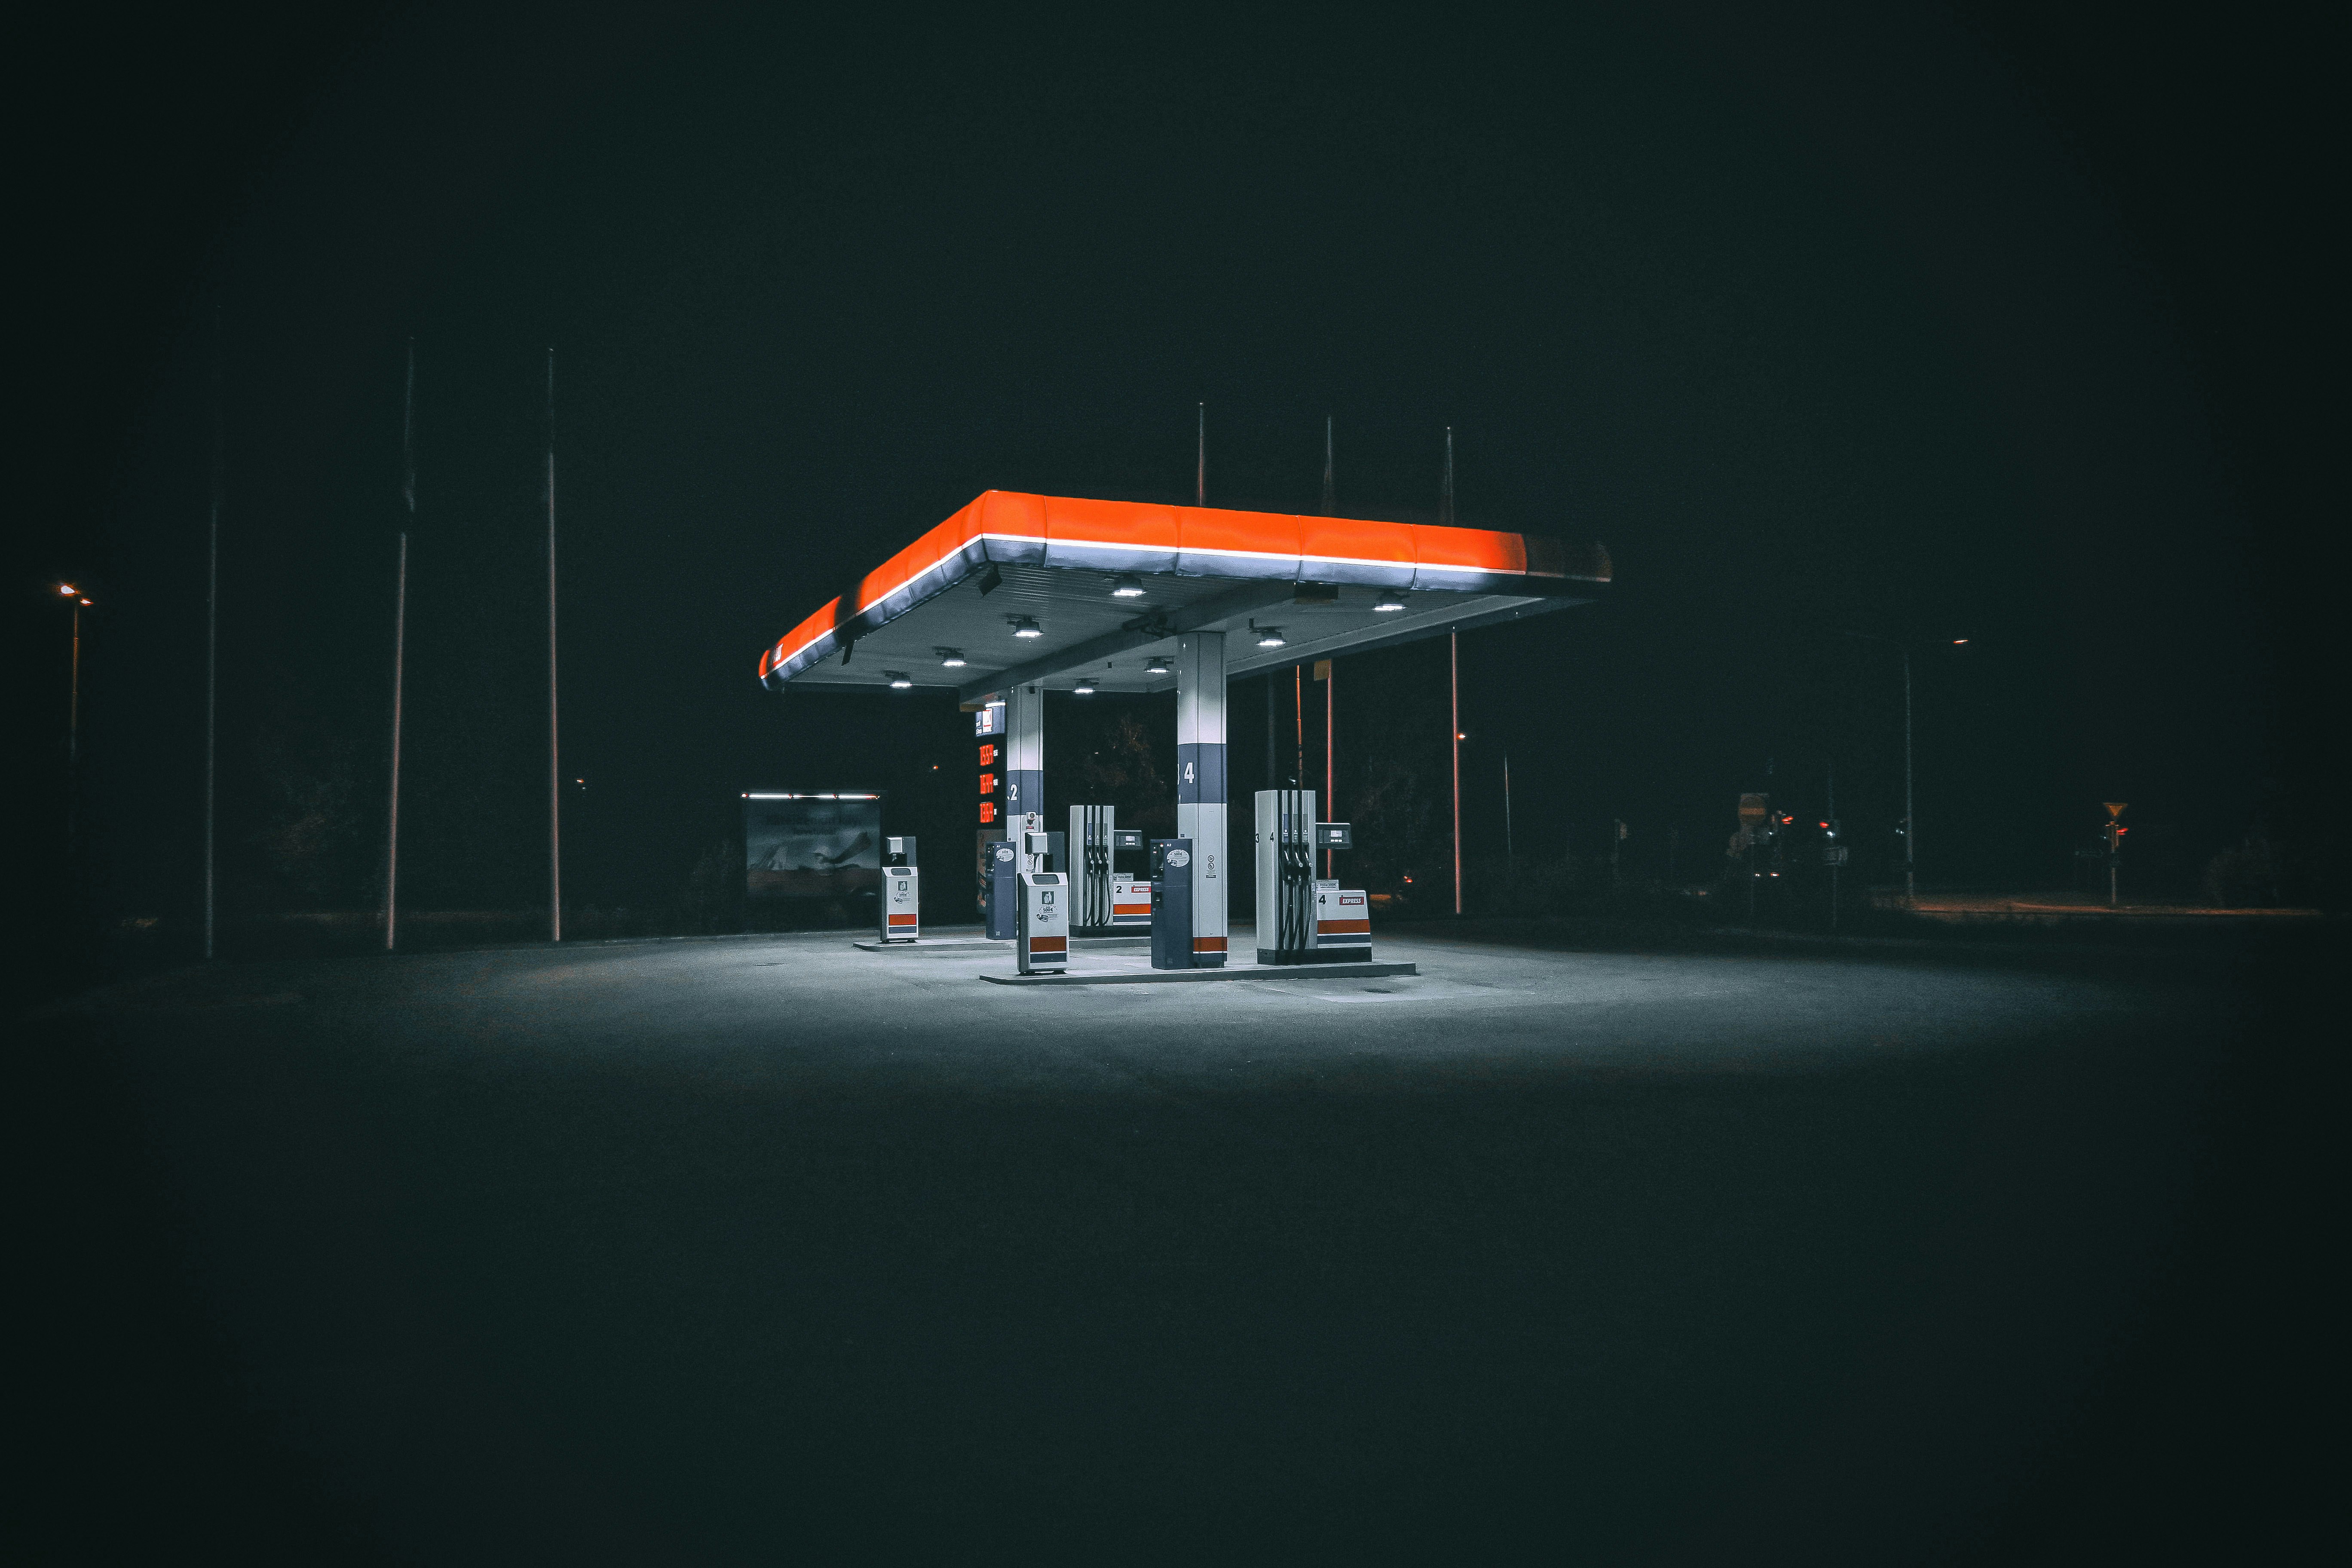
转让 定价 在以下方面发挥着至关重要的作用: 加油站行业,在这一领域,子公司之间合理的定价对于遵守当地税务法规并确保公平竞争至关重要。在不同国家运营加油站的企业,必须基于以下原则来设定汽油和柴油等产品的销售价格: 独立交易原则,即价格应反映公开市场的条件。在此背景下,企业实施良好的管理实践以最大限度地降低税务风险至关重要。如需了解更多相关信息, 请咨询我们的服务。
该机制不仅能确保税务合规,还能保护企业免受因价格操纵而可能面临的处罚。通过确保价格反映市场价值,企业可以避免代价高昂的税务审计以及可能影响其国际业务的制裁。转让定价使加油站行业的跨国公司能够在子公司与当地税务法规之间保持平衡,从而确保公平竞争,并使税收收入在各运营司法管辖区之间得到合理分配。
的 转让定价 基于 独立交易原则,这意味着关联实体之间的交易价格应与独立第三方之间的交易价格相当。在 加油站行业中,这意味着同一跨国公司各子公司之间在销售燃料、技术及其他服务时必须设定公平的价格。这一原则确保了企业不会将利润转移至税率较低的司法管辖区。
的一个关键挑战是 加油站行业 对 独家供应协议,即跨国公司的子公司仅向其他子公司销售石油衍生产品的情况。此类协议可能会使转让定价的确定变得复杂,因为即使交易中没有直接竞争对手,价格也必须反映市场价值。
当燃料成本出现波动或加油站所在国家/地区的税收法规存在差异时,遵守转让定价法规可能会变得尤为棘手。跨国公司必须进行持续的比较分析,并保存严谨的文档记录,以证明其内部定价的合理性并规避税务风险。
在墨西哥, 转让定价 主要受 《所得税法》(LISR) 第 76、179 和 180 条的监管。这些条款规定,关联方之间的交易必须遵循 独立交易原则,即价格必须与在类似条件下独立方之间适用的价格相当。包括加油站在内的企业必须通过转让定价研究来证明其内部定价符合市场价值。
第 76 条 详细规定了企业必须履行的文档记录义务,而 第 179 条和第 180 条 则定义了如何应用独立交易原则,并描述了计算转让定价的公认方法,例如 可比非受控价格法 (CUP) 或 成本加成法。
对于 在墨西哥运营的加油站 签署了 独家供应协议的企业而言,遵守转让定价法规至关重要。这些涉及同一企业链内部燃料买卖的协议,其定价必须反映公开市场的可比价格。鉴于燃料价格波动频繁,保存准确且最新的文件以证明所执行价格的合理性显得尤为必要。
未能遵守相关法规可能会导致 税务审计 ,并面临 墨西哥税务管理署 (SAT) 的严厉处罚,例如罚款或税务调整。无法证明其内部定价符合市场条件的加油站,可能会面临财务损失和声誉受损的风险。
加油站行业的 转让定价实践 因当地和区域法规而异。在 洪都拉斯 及其他拉美国家,围绕转让定价的税收法规相对较新,且已采纳了类似于 经济合作与发展组织 (OECD)所制定的原则。然而,其实施和监管力度各不相同。
在洪都拉斯,加油站企业在应用公平价格时面临挑战,因为其市场监管环境波动较大且不如墨西哥成熟,后者的法规更为严格且稳固。在巴西和阿根廷等国,由于市场波动和税收法规的差异,企业需要采用更为复杂的转让定价方法。
洪都拉斯近期才开始采用转让定价准则,各行业对其应用方式以及如何有效合规仍存有疑虑。燃油行业是面临税务合规不确定性的行业之一,该行业由洪都拉斯所有向公众销售燃油的零售商组成,但它们均依赖于独家供应商。然而,通过及时的管理,许多企业成功避免了巨额罚款。
洪都拉斯的转让定价合规义务始于2014年,因此纳税人对这些义务的深度、范围及其在实际业务中的应用缺乏经验。燃油行业受到的不确定性影响尤为严重,因为燃油零售公司的传统运营模式是管理一家或多家加油站,这些加油站通常与某家公司签订独家经营合同或授权协议,将其作为唯一的燃油供应商,并有权使用其品牌作为商业招牌。
当时不明确的是,这种独家关系是否会触发转让定价原则下的关联关系,从而强制纳税人提交信息申报表并编制相应的转让定价报告。
直到2016年底,税务管理服务局(SAR)在收到全国主要燃油分销商之一提交的转让定价信息申报表后,才意识到这一情况。随后,SAR协调了一项针对加油站的全面审查和处罚行动,以确保其履行转让定价义务,并对每个财年处以1万美元的罚款,即最高可达3万美元。
通过 Grupo Consultor EFE 转让定价团队的迅速协助与协作,并结合当地法律和税务合作伙伴以及洪都拉斯石油产品分销商协会(AHDIPPE)成员的力量,我们成功与 SAR 团队进行了协商。我们对负有合规义务的纳税人进行了培训、指导和支持,并利用税务机关颁布的税收特赦政策,帮助他们及时完成了合规工作。
在2016年至2018年的管理期间,全国绝大多数加油站公司完成了转让定价合规化,并根据国际公认原则完全满足了税务机关的要求。
从国际案例中获得的主要经验之一是拥有 详细文档的重要性 用于证明转让定价的合理性,特别是在市场波动较大或燃料成本可能大幅波动的环境下。在巴西等国,政府已实施严格的管控措施以防止税基侵蚀,墨西哥也已开始更严格地执行这一方针。
另一个宝贵的经验教训来自 欧洲的案例,当地因违反转让定价规定而受到的处罚,迫使企业不得不改进其 内部审计流程 并加强各子公司之间的沟通。如果这些做法能在墨西哥得到落实,将有助于加油站降低税务风险,并确保其内部定价能够反映全球市场价值。
加油站 在实施 转让定价策略时面临多重挑战。其中最主要的是 燃料价格的波动性,这使得保持内部定价的一致性变得十分困难。此外,遵守当地税务法规以及对严谨文档记录的需求,也增加了流程的复杂性。在某些市场中,由于缺乏合适的参考对象,也使得使用诸如 可比非受控价格法 (CUP)等转让定价方法变得更加困难。
违反转让定价法规 可能导致 巨额财务处罚、 高昂的税务审计成本 以及 税务调整。无法证明其内部定价合理性的加油站可能会面临高额罚款,从而影响业务盈利能力。此外,违规行为还可能 严重损害企业声誉,进而影响其与税务机关及商业伙伴的关系。在燃料等监管严格的市场中,透明度和合规性是规避法律和商业风险的关键。
为确保符合转让定价法规,加油站必须建立一套 持续且透明的文档记录系统 ,以证明每一笔内部交易的合理性。进行 可比性分析 并定期监测市场价格至关重要。此外,建立 定期内部审计机制 ,有助于在税务机关审计之前发现并解决潜在的不一致问题。
拥有 专业咨询服务 对加油站至关重要,专家能够协助企业制定符合复杂转让定价法规的策略。顾问提供 专业建议 ,涵盖详细报告的编制、基准分析,以及实施符合当地和国际法律的内部政策。这不仅能降低处罚风险,还能确保更高的税务稳定性。
转让定价的重要性 在全球燃料行业,尤其是加油站领域,对于维持市场公平和竞争实践至关重要。通过确保跨国子公司之间的内部交易符合市场价值,企业能够保障 税务合规 并避免价格操纵,从而促进市场更加公平。
随着当前形势的持续演变,转让定价法规将日益严格,特别是在燃料等高度监管的行业。这种不断增长的监管框架要求企业在内部运营中保持警惕,将转让定价作为预防税务风险和处罚的关键工具。在墨西哥,预计税务机关(如SAT)将进一步加强审计力度,因此,针对关联方交易进行准确的记录和合规管理将变得至关重要。
面对这些挑战, Grupo Consultor EFE® (GCEFE) 是您不可或缺的战略盟友。我们在转让定价方面的丰富经验以及对墨西哥及国际法规的深刻理解,使我们成为确保企业(特别是燃料行业企业)满足税务要求并规避风险的关键合作伙伴。通过与 GCEFE 合作,企业不仅能 确保合规,还能 优化税务策略, 确保全球运营的稳定性和透明度。