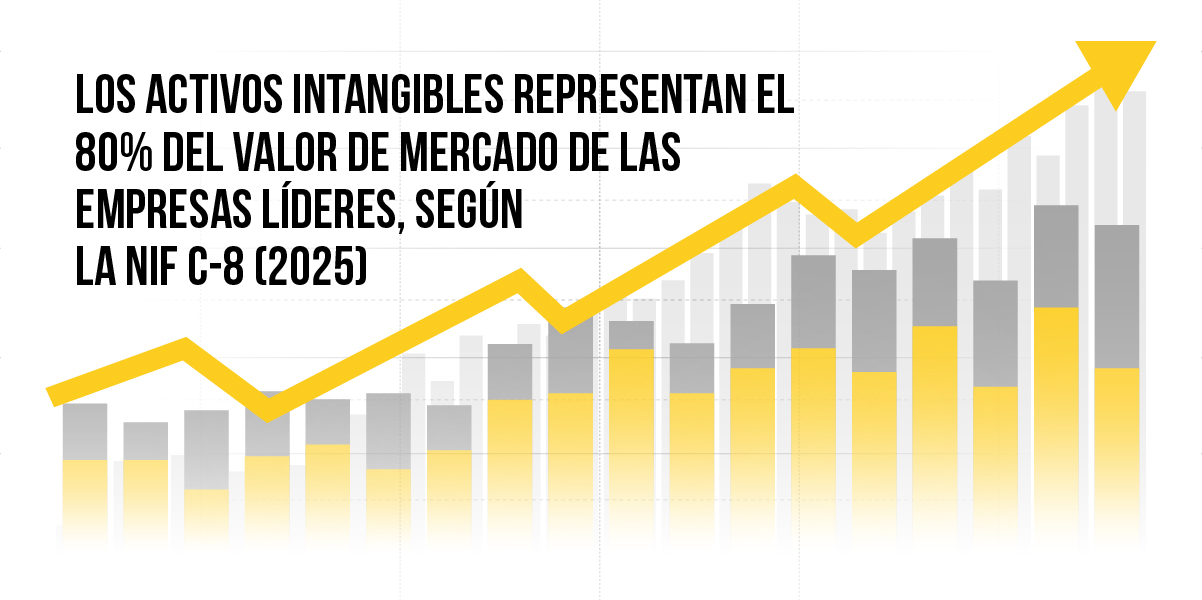
在墨西哥会计准则中, 无形资产 在企业的财务估值中发挥着至关重要的作用,特别是在知识、创新和知识产权作为主要价值驱动力的行业中。为了规范其在财务报表中的确认、计量和列报, 墨西哥财务信息准则委员会 (CINIF) 发布了 《财务信息准则 NIF C-8》,该准则为这些资产的会计处理制定了具体准则。
针对无形资产的 NIF C-8 是一项为墨西哥企业会计中无形资产的确认、估值和列报制定标准的规范。其主要目标是确保无形资产得到妥善记录,并在财务报表中反映其真实价值,从而支持更科学的财务和战略决策。在 NIF C-8发布之前,这些资产的会计处理方式较为模糊,导致不同企业的财务报告存在不一致。该准则明确了识别和计量的具体标准,建立了一个与国际最佳实践接轨的会计框架。
CINIF 发布 NIF C-8 旨在提高财务透明度并统一 无形资产的确认标准。其核心实施原因包括:
无形资产成本 是财务会计中的一个关键要素,因为它能够准确反映这些资源在企业财务报表中的价值。 NIF C-8 无形资产准则 针对如何确认、计量和列报这些资产制定了具体准则,确保其成本计算准确并符合墨西哥的会计规范。
根据 NIF C-8,无形资产的 购置成本 定义为为获取该资产并使其达到使用状态所发生的所有支出总额。该计算方式取决于资产是 从第三方购买还是内部研发.
成本根据购买价格加上实施或投入使用所需的任何必要费用来确定。
仅包含直接归属于其创建和开发的成本,不包括一般费用或行政开支。
无形资产的成本必须包含以下要素:
包括支付给供应商的金额、不可抵扣的税款以及适用的进口关税。
指资产开发或实施过程中必不可少的支出,例如设计成本、测试费用以及软件或专利的开发成本。
仅在能为资产带来额外收益时才予以资本化。否则,应计入当期损益。
想了解更多关于墨西哥无形资产的信息吗?欢迎阅读这篇关于墨西哥无形资产评估方法与途径的文章,深入学习相关知识。
NIF C-8 无形资产准则将无形资产分为两大类:
特征 外购资产 内部研发资产 初始确认 基于购买价格和实施成本。 仅包含直接归属于开发的成本。 常见示例 购买软件、许可证、商标或专利。创建自有数据库或开发自有技术。 摊销 从资产投入使用时开始。从资产产生经济利益时开始。
某公司以 500,000 墨西哥比索购买了一份软件许可证。此外,支付了 50,000 墨西哥比索的培训费和 30,000 墨西哥比索的配置费。该 无形资产总购置成本 将为 580,000 墨西哥比索,因为所有这些要素对于其使用都是必要的。
一家营销公司投入 200,000 墨西哥比索聘请程序员和分析师开发内部数据库。只要该开发符合 无形资产成本的相关标准,该金额即可确认为 NIF C-8。
根据使用寿命对 无形资产 进行分类是财务会计中的一个基本方面,因为它决定了资产摊销或进行减值测试的方式。根据 NIF C-8 无形资产,这些资产可能具有 有限使用寿命或无限使用寿命,其会计处理方式取决于此分类。
有限使用寿命无形资产 是指在一段既定期间内能为企业带来经济利益的资产。其期限可能由合同、法律权利或法规所决定。
无限使用寿命无形资产 是指无法预见其产生经济利益期限的资产。由于其使用寿命无法确定,因此不进行摊销,但需每年进行减值测试。
下表总结了以下两者之间的关键区别: 使用寿命有限与使用寿命无限的无形资产,基于 NIF C-8 无形资产准则:
标准 有限使用寿命 无限使用寿命 摊销 按系统方式摊销。 不摊销。 减值测试 仅在出现减值迹象时进行。 每年进行。 残值 如果资产在使用寿命结束时仍有价值,则可能存在残值。 不适用,因为其使用寿命是无限的。 示例 专利、许可、独家合同。知名商标、商号, 商誉。
了解更多关于 如何正确进行无形资产减值测试。
针对 无形资产 的会计和税务处理取决于其分类:
正确的 无形资产评估与分类 对于在会计报表中准确反映企业财务价值至关重要。在本文中,我们探讨了 NIF C-8 无形资产准则 如何为墨西哥此类资产的确认、计量和列报提供规范基础,从而确保透明度和会计合规性。
凭借一支在财务与税务评估方面经验丰富的团队,我们提供量身定制的解决方案,以满足每家企业的特定需求,确保正确应用会计准则并符合行业最佳实践。